

La preventa millonaria frente a Playa Mamita’s comenzó a recibir dinero de compradores antes de que ZONNA ingresara a evaluación ambiental federal y sin una licencia de construcción acreditada al corte. Detrás aparece Miguel Mosqueda Saldívar: empresario vinculado con decenas de sociedades, desarrollos inmobiliarios en distintos estados, litigios civiles y mercantiles, juicios de amparo y señalamientos públicos por conflictos con inversionistas, proveedores y socios. La revisión documental reconstruye quién recibió el dinero, qué podía ofrecer jurídicamente y qué antecedentes acompañan al grupo empresarial detrás del proyecto.
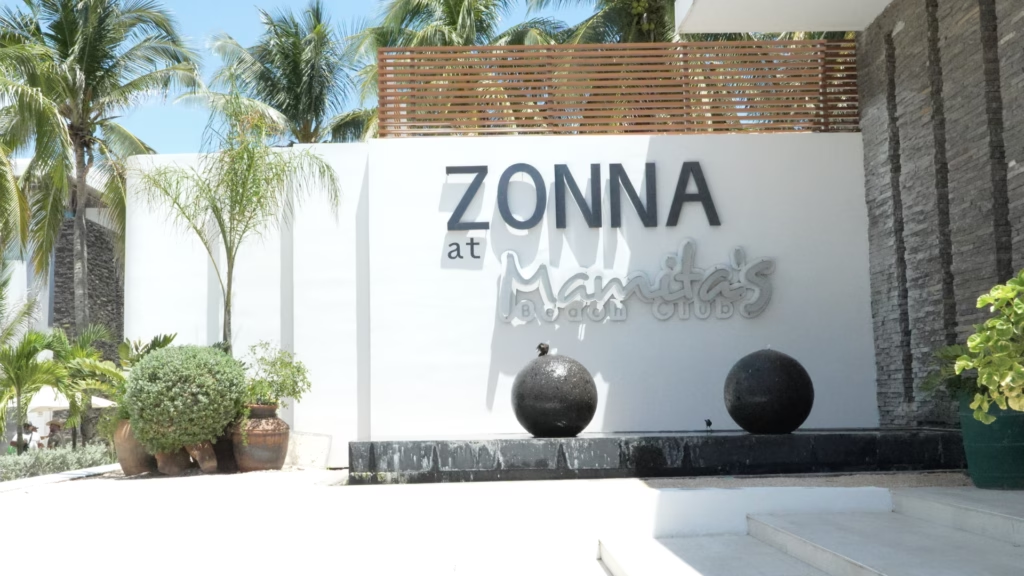
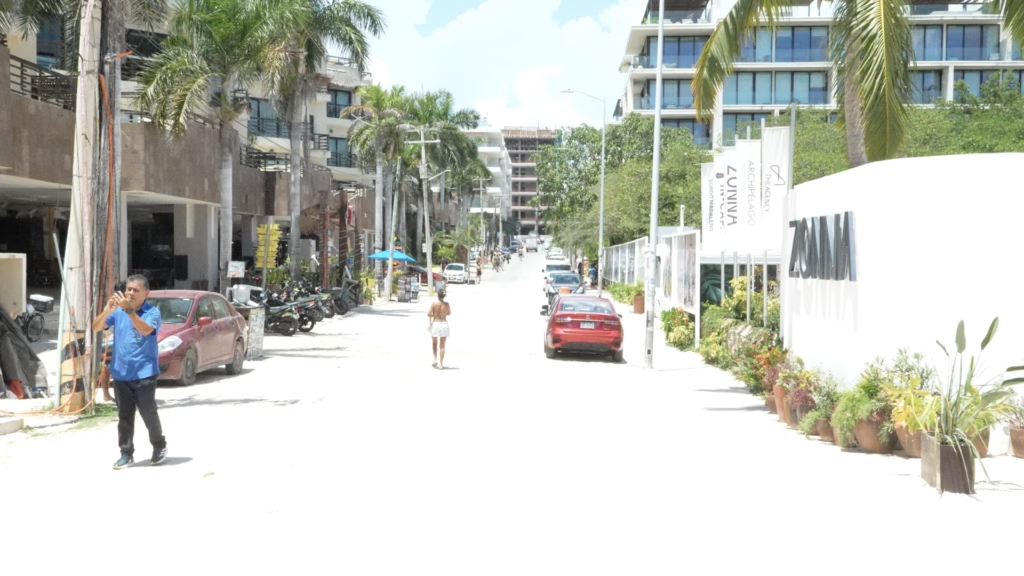
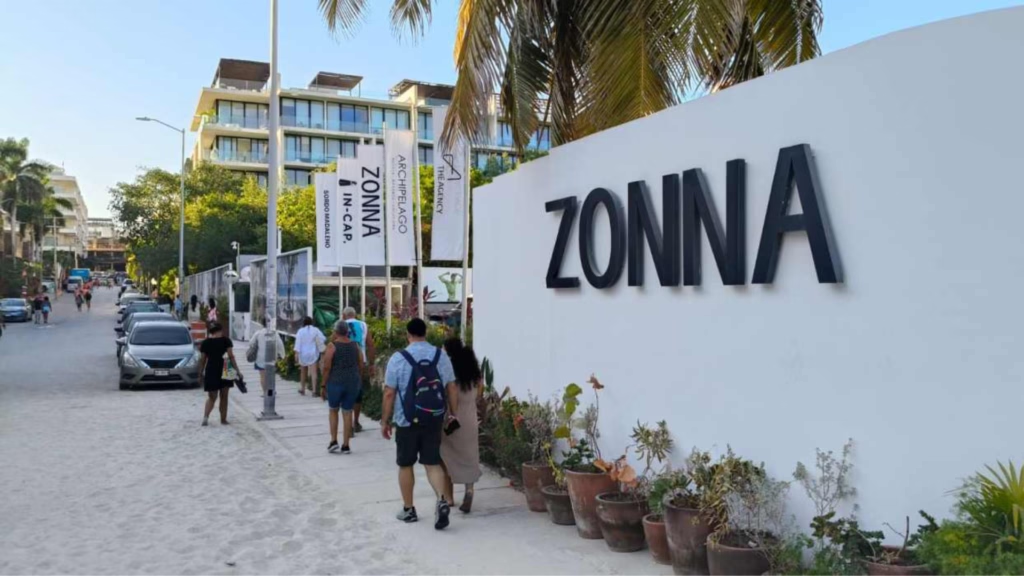
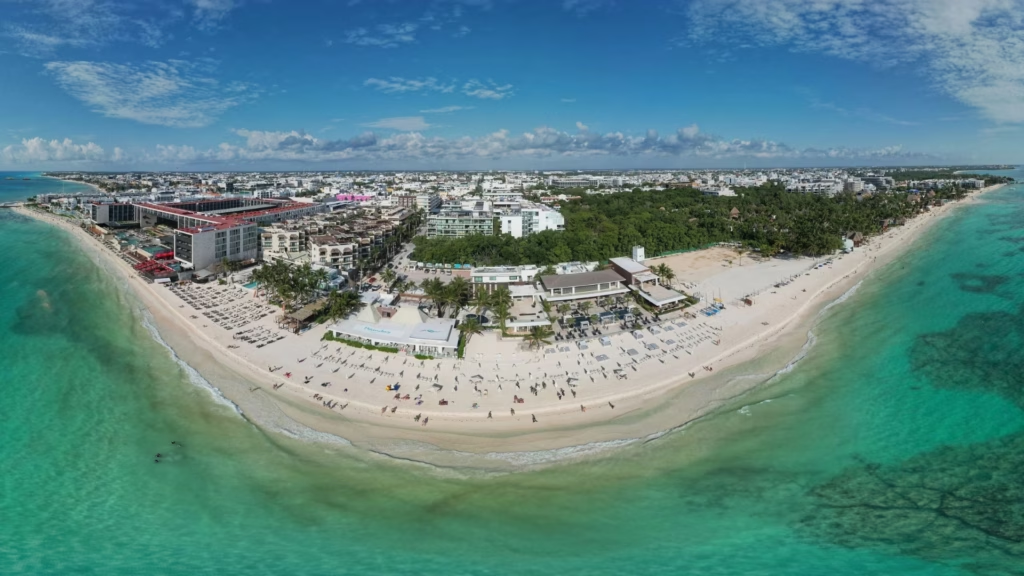
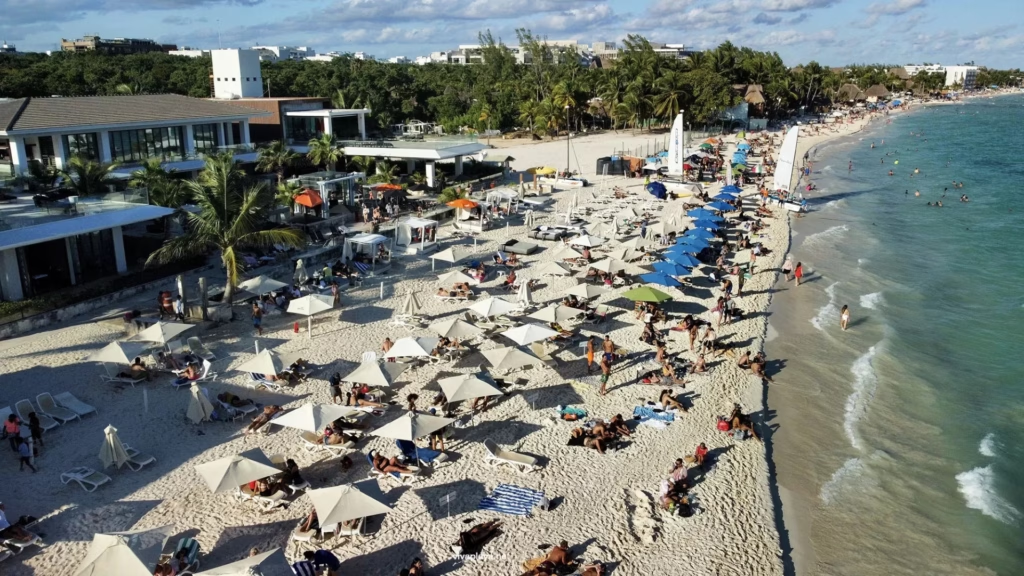
Concretar el sueño de adquirir un departamento frente al Caribe llevó a compradores a comprometer millones de pesos en ZONNA, un desarrollo inmobiliario proyectado frente a Playa Mamita’s, en una de las zonas de mayor valor de Playa del Carmen.
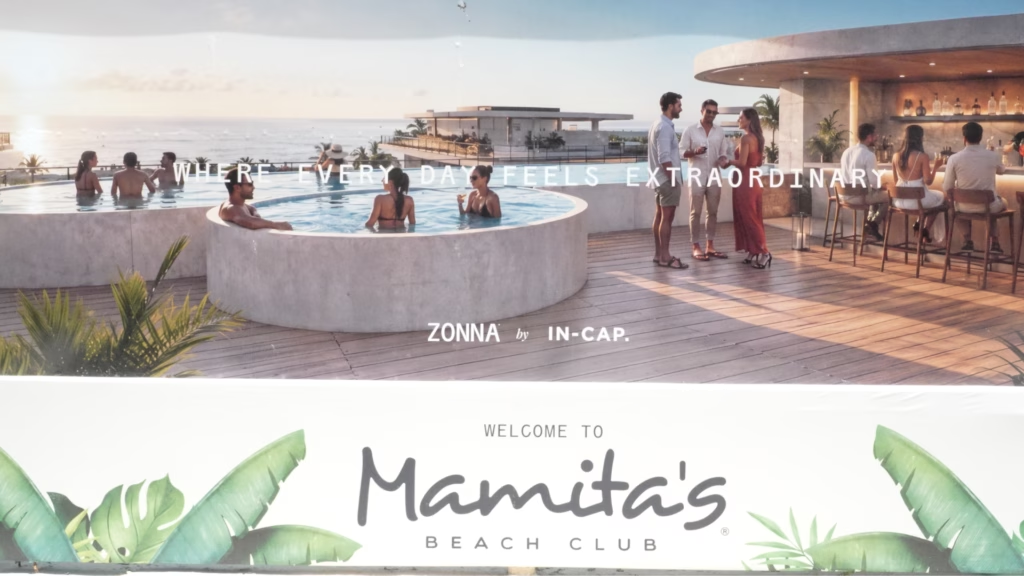
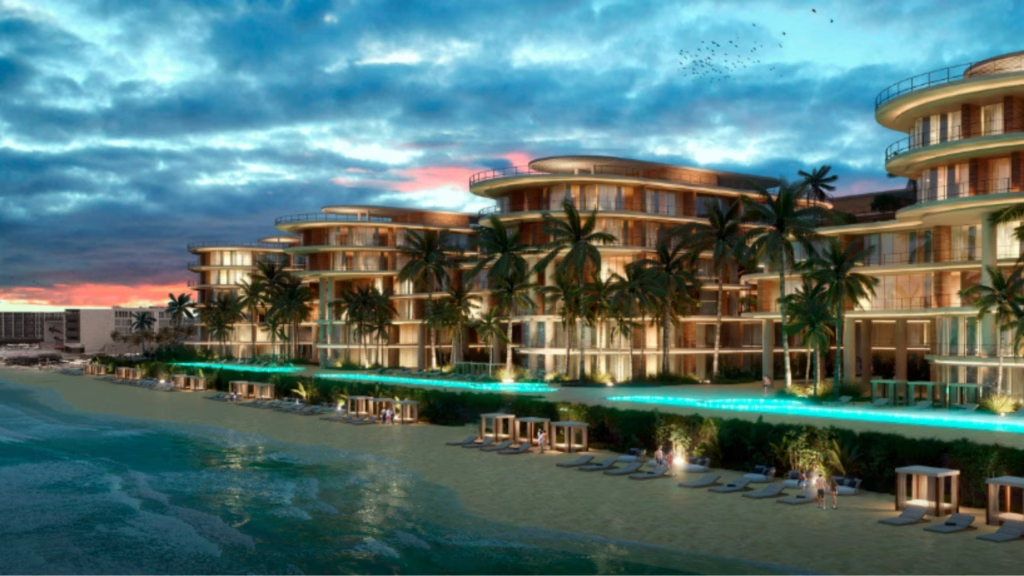
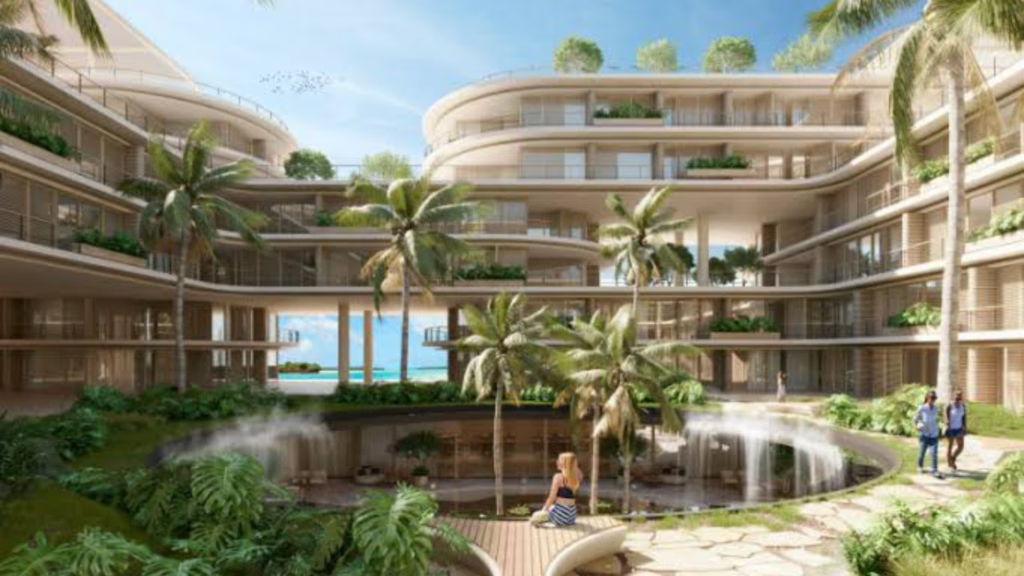
La preventa ofrecía departamentos de lujo, siete torres, hotel, espacios comerciales, amenidades y 200 metros frente al mar. El proyecto fue anunciado con una inversión de 2 mil 895 millones de pesos y unidades cuyos precios alcanzan decenas de millones. Lo que todavía no estaba concluido era su ruta de autorizaciones.
ZONNA recibió dinero de compradores durante 2025, mientras su Manifestación de Impacto Ambiental (MIA) fue presentada ante la Secretaría de Medio Ambiente y Recursos Naturales (Semarnat) hasta el 24 de febrero de 2026.
La dependencia abrió posteriormente una consulta pública, concluida el 1 de septiembre, y al cierre de esta investigación no se localizó un resolutivo ambiental que autorice el proyecto. Tampoco se ha acreditado una licencia municipal de construcción.
Lo que sí existía era una modificación aprobada por el Ayuntamiento. El 31 de marzo de 2025, el Cabildo autorizó un cambio de aprovechamiento de uso de suelo para el predio. Un día después, el 1 de abril, está documentado un primer depósito relacionado con una unidad de ZONNA. La preventa ya cobraba.
ZONNA: 2 mil 895 millones frente al Caribe
El proyecto contempla un predio de 21,806.74 metros cuadrados, más de 72 mil metros cuadrados de construcción, siete torres de siete niveles, 187 departamentos, según la MIA, un hotel de 64 habitaciones y 200 metros de frente de playa anunciados. La inversión difundida asciende a 2 mil 895 millones de pesos.
En la estructura documental aparecen Inmobiliaria de Quintana Roo, vinculada con la propiedad del predio y representada por Jorge Marzuca Fuentes; el fideicomiso de garantía F/00277; y 28MAS S.A.P.I. de C.V., promovente ambiental del proyecto y sociedad que aparece también en los contratos de preventa. El expediente ambiental ante Semarnat es el 23QR2026TD016.
Al corte de esta investigación, la preventa estaba activa, el cambio de aprovechamiento había sido aprobado, la MIA permanecía en evaluación y la consulta pública había concluido. No se localizó el resolutivo ambiental ni se acreditó una licencia de construcción.
La dimensión del desarrollo contrasta con el estado de sus autorizaciones al momento en que comenzó a recibir recursos.
La diferencia entre la publicidad y los expedientes conduce a una pregunta elemental: ¿qué certeza jurídica recibió quien entregó millones de pesos por una unidad de un proyecto cuya ruta administrativa todavía estaba en curso? Un comprador permite seguir ese rastro.
5.8 millones entregados a 28MAS
Adrián Guerra Acosta comenzó en abril de 2025 el proceso para adquirir una unidad de ZONNA. La documentación comercial utilizaba el nombre de Inversiones Capital; el contrato, en cambio, colocó como contraparte a 28MAS S.A.P.I. de C.V.
La unidad pactada tenía aproximadamente 182 metros cuadrados y un precio de 21 millones 341 mil 678 pesos. Los depósitos fueron dirigidos a 28MAS. El comprador terminó solicitando la rescisión.
El 21 de julio de 2025, ambas partes firmaron un convenio que reconoció 5.8 millones de pesos entregados. 28MAS sostuvo que existía incumplimiento del calendario de pagos por parte del comprador, renunció a cobrar la penalización contractual del 10% y se obligó a devolver íntegramente el dinero en tres exhibiciones. La última debía pagarse el 24 de octubre de 2025.
El expediente documental acredita posteriormente una devolución de 500 mil pesos. Un mes después de la fecha en que debía concluir el reintegro, 28MAS reconoció por escrito que todavía existía dinero pendiente de devolución.
La empresa aseguró que estaba disponible, aunque argumentó que no podía depositarlo en una cuenta distinta a la del comprador por implicaciones fiscales.
Adrián es el vehículo de esta historia, no su protagonista. Su operación permite abrir los contratos, seguir los depósitos y llegar hasta la estructura empresarial que recibió los recursos. La firma que conduce al protagonista está en su convenio de rescisión: por 28MAS firmó Miguel Mosqueda Saldívar.
Mosqueda estaba de ambos lados de 28MAS
Mosqueda no era únicamente un representante contratado para firmar documentos. Los registros mercantiles muestran que 50% de 28MAS pertenecía directamente a Miguel Mosqueda y el otro 50% a Roca Adquisiciones S.A. de C.V., otra sociedad en cuya estructura corporativa aparece el propio empresario. La relación lleva directamente a Inversiones Capital.
Documentación de esa estructura identifica a Roca Adquisiciones como la persona moral responsable detrás de la denominación comercial Inversiones Capital. Mosqueda aparece desde años atrás ligado a Roca como accionista, administrador y representante.
La ruta comienza entonces a cerrarse: Inversiones Capital comercializa; 28MAS contrata y recibe recursos; Mosqueda representa a 28MAS y participa directamente en ella; Roca posee la otra mitad y Mosqueda también aparece en Roca. En marzo de 2026 esa estructura cambió.
Mosqueda y Roca transmitieron la totalidad de sus acciones de 28MAS, el empresario dejó la presidencia de la sociedad y las participaciones quedaron en manos de Mario Beltrán Garza e INCAP Desarrollos Capital S.A. de C.V.
Cinco meses después, sin embargo, su nombre seguía frente a una autoridad federal: Semarnat identificó a Miguel Mosqueda Saldívar como representante de 28MAS durante la consulta pública de ZONNA.
Su permanencia como representante después de salir formalmente del capital y de la presidencia abre otro punto de revisión: determinar qué poderes conservó, cuándo fueron otorgados y bajo qué facultades continuó actuando en nombre de 28MAS frente a la autoridad ambiental.
73 sociedades bajo la lupa
ZONNA no conduce únicamente a 28MAS. La documentación mercantil reunida para esta investigación permite identificar 73 razones sociales dentro del universo corporativo investigado, que deben distinguirse según la participación concreta de Mosqueda, sus familiares, socios, representantes o sociedades relacionadas.
Entre las documentadas aparecen Roca Adquisiciones, INCAP Playa, INCAP Land, INCAP Hospitality, INCAP Desarrollos Capital, Magamo Residencial, Tata Tulum, Edifica Roca en Casa, Azend Capital, Azend Development Group, La Vida Residence Club, Distrimos, Victelez Condos, Tranquila Wila, C1 Equipos, Un Acre Vivienda y diversas sociedades ANELAK, entre otras.
La dimensión no está únicamente en contar empresas. La rendición de cuentas exige establecer para qué fue utilizada cada sociedad, quién puso el capital, quién tenía el control, qué inmueble desarrolló, quién recibió recursos, qué obligaciones asumió y qué ocurrió después.
Al seguir esas relaciones, el universo corporativo comienza a cruzarse con otra constante de la trayectoria empresarial de Mosqueda: los tribunales.
Mosqueda en los juzgados
En Nuevo León, el expediente 02954/2022 coloca a Miguel Mosqueda Saldívar y Magamo Residencial S.A. de C.V. como demandados en un juicio oral mercantil de cumplimiento promovido por José Alejandro Acosta Salinas.
El asunto avanzó hasta una fase identificada por el Poder Judicial de Nuevo León como ejecución de sentencia y, en mayo de 2024, aparecen actuaciones relacionadas con bienes para embargo.
La sentencia completa deberá establecer qué obligación fue reconocida judicialmente, quién quedó obligado, por cuánto y cómo concluyó la ejecución.
El dato relevante para reconstruir la trayectoria empresarial de Mosqueda es que no se trata únicamente de una acusación difundida en redes sociales o medios: existe un expediente judicial mercantil que llegó a ejecución de sentencia.
Mosqueda también ha recurrido a los tribunales como promovente. En 2021 inició la acción de jactancia 238/2021 contra Teresa Espinosa Cobos; en 2025 promovió el amparo 561/2025 ante la justicia federal en Nuevo León, procedimiento en el que obtuvo una suspensión definitiva.
También aparecen amparos en revisión ante el Primer Tribunal Colegiado en Materia Civil del Cuarto Circuito, cuyos expedientes requieren reconstruirse hasta su controversia de origen.
La búsqueda realizada hasta ahora no ha localizado una sentencia penal condenatoria firme contra Miguel Mosqueda por fraude inmobiliario.
La precisión es indispensable. No elimina, sin embargo, otra parte de su historial público: los señalamientos surgidos alrededor de desarrollos anteriores.
Oceana, Naomi, Alamanda y Amalfi
Años antes de ZONNA, el nombre de Mosqueda ya aparecía en el mercado inmobiliario de Playa del Carmen. En 2017, Oceana Residences lo presentaba públicamente como CEO de Inversiones Capital. Cuatro años después, publicaciones periodísticas recogieron acusaciones de empresarios y particulares por presuntos incumplimientos relacionados con desarrollos vinculados públicamente con Mosqueda e Inversiones Capital.
Los nombres se repetían: Oceana Residencial; Alamanda, en Querétaro; y Amalfi, en León, Guanajuato. Las acusaciones incluyeron retrasos, adeudos a proveedores, conflictos con inversionistas y cuestionamientos sobre recursos entregados.
No existe, dentro de la documentación reunida hasta este corte, una sentencia que permita convertir todas esas acusaciones en hechos judicialmente probados. Su relevancia radica en que son señalamientos identificables, asociados con proyectos, lugares y personas concretas, que forman parte de un historial que debe confrontarse con expedientes judiciales y registros mercantiles.
Un largo historial de controversias
En 2021, Mosqueda protagonizó otra controversia inmobiliaria en Playa del Carmen relacionada con Naomi. Había acordado adquirir a plazos un terreno para desarrollar un proyecto y, cuando la operación entró en conflicto, acusó públicamente de presunta extorsión y acoso a Juan Carlos Pereyra Escudero.
Pereyra negó las acusaciones y sostuvo una versión distinta: detrás de la disputa existían obligaciones económicas relacionadas con el predio.
En aquella controversia, Mosqueda era quien denunciaba, un elemento indispensable para no alterar la posición jurídica de las partes.
El episodio no constituye una condena contra Mosqueda, pero documenta que los conflictos relacionados con tierra, pagos y desarrollo inmobiliario ya formaban parte de su trayectoria empresarial en Playa del Carmen años antes de ZONNA.
En 2024, Inversiones Capital presentó públicamente dos grandes apuestas para la ciudad: Naomi y ZONNA. Este último fue valuado en 2 mil 895 millones de pesos. Y nuevamente comenzaron a entrar recursos de compradores.
La pregunta que comienza en la tierra
El contrato utilizado para ZONNA revela otra pieza de la operación. El predio está identificado como Lote 08, Región 003, Manzana 001, con clave catastral 801003000001008.
En la cadena previa aparece Inmobiliaria de Quintana Roo, representada por Jorge Marzuca Fuentes, vinculada con la propiedad del terreno sobre el que se proyecta ZONNA. Posteriormente, el inmueble fue aportado al fideicomiso de garantía F/00277.
La documentación contractual refiere además que el Comité Técnico del fideicomiso habría autorizado a 28MAS para comercializar el proyecto y recibir los recursos derivados de las operaciones. La sociedad que captó el dinero de los compradores no era, por tanto, simplemente la propietaria original del suelo.
Entre la tierra y la preventa existía una estructura jurídica que conectaba a Inmobiliaria de Quintana Roo y Jorge Marzuca Fuentes con el predio; al predio con el fideicomiso F/00277; y al fideicomiso con 28MAS y, finalmente, con los compradores.
¿Qué sabían los compradores?
Ahí permanece uno de los puntos centrales por auditar: qué conocían los compradores sobre esa cadena antes de entregar millones de pesos.
La revisión deberá establecer quién tenía el control efectivo del inmueble, qué derechos fueron aportados al fideicomiso, qué facultades recibió 28MAS, quién integraba el Comité Técnico y qué podía comprometer jurídicamente la sociedad frente a terceros. Son preguntas de rendición de cuentas sobre la estructura que sostuvo la preventa.
Mientras compradores depositaban millones durante 2025, ZONNA todavía no había ingresado su MIA ante Semarnat. Mientras se ofrecían departamentos, no se ha acreditado la existencia de una licencia de construcción. Y mientras el proyecto continuó promocionándose, la evaluación ambiental llegó hasta una consulta pública concluida en septiembre de 2026, sin un resolutivo localizado al cierre de esta investigación.
ZONNA es el detonante y Adrián permitió abrir los contratos, pero los documentos llevan más lejos: a Miguel Mosqueda Saldívar, a 28MAS, a Inversiones Capital, a una red de decenas de sociedades, a proyectos inmobiliarios anteriores y a expedientes judiciales que abarcan años y distintas entidades del país.
La rendición de cuentas comienza en el punto más básico de cualquier desarrollo inmobiliario: la tierra sobre la que se vendió el sueño.